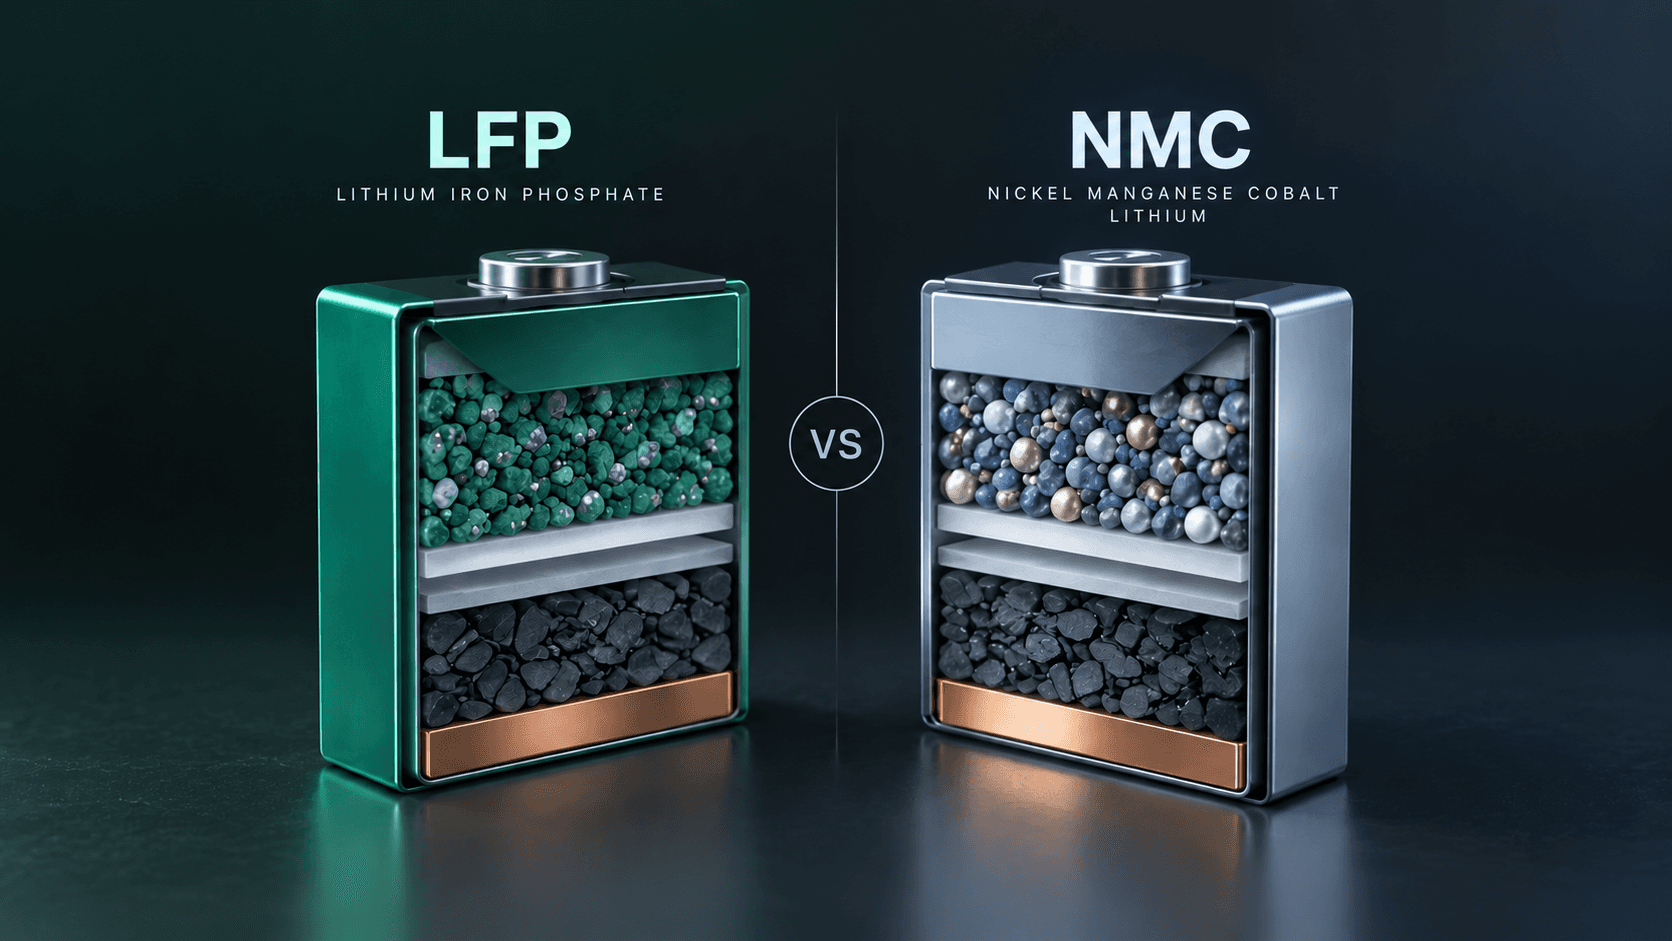
LFP mod NMC: de to batterikemier, der deler elbilmarkedet
En LFP-pakke kostede 81 dollar pr. kWh i 2025. Nikkelvarianten kostede 128. De 47 dollars forskel forklarer det meste af udviklingen i elbilpriserne og af rangordenen blandt dem, der bygger cellerne.
I BloombergNEFs prisundersøgelse for 2025 kostede en gennemsnitlig lithium-jern-fosfat-pakke 81 dollar pr. kilowatttime. Den gennemsnitlige nikkel-mangan-kobolt-pakke kostede 128. På en bil med 60 kWh er det en forskel på omkring 2.800 dollar i den største enkeltpost på materialelisten, før nogen overhovedet har diskuteret noget andet.
Den forskel er grunden til, at den billige elbil findes. Den er også årsagen til, at listen over verdens største battericelleproducenter ser ud, som den gør, og til at to af selskaberne på den er kinesiske.
Hvad navnene faktisk dækker over
Begge dele er lithium-ion-batterier. Forskellen ligger i katoden, og kun i katoden.
LFP bruger lithium-jern-fosfat. Jern og fosfat er rigelige og billige, og strukturen er termisk stabil. NMC bruger lithium-nikkel-mangan-koboltoxid, hvor nikkel bærer energitætheden, og kobolt historisk har båret både prisen og kritikken af forsyningskæden.
Der er ingen tredje variabel. Alt nedenfor følger af de to opskrifter.
Afvejningen, i én tabel
| LFP | NMC | |
|---|---|---|
| Energitæthed i cellen | 90 til 160 Wh/kg, varianter i toppen op mod 205 | 150 til 250 Wh/kg |
| Typisk levetid i cyklusser | 3.000 til 10.000+ | 1.000 til 3.000 |
| Gennemsnitlig pakkepris, 2025 | 81 USD/kWh | 128 USD/kWh |
| Katodens nedbrydning | omkring 270 °C | omkring 210 °C |
| Koboltindhold | Intet | Ja, men faldende pr. kWh |
| Opførsel i kulde | Svagere; mærkbart rækkeviddetab under frysepunktet | Bedre bevaret kapacitet i kulde |
To rækker i tabellen bærer det meste af vægten.
Tætheden er argumentet for nikkel, og det er reelt: i cellen lagrer NMC mærkbart mere energi pr. kilogram. En langdistancebil med et tungt batteri af billige celler er en bil, der slæber rundt på vægt, den skal bruge energi på at flytte.
Prisen er argumentet for LFP, og det blev afgørende, da elbilpriser gik fra at være ambitiøse til at være konkurrenceudsatte. En 35% billigere pakke er ikke en afrundingsforskel på et marked, hvor producenterne slås om enkelte procentpoint i bruttomargin, og det er netop den kamp, vi beskriver i hvad bruttomargin i elbiler faktisk måler.
Hvordan LFP slap uden om sin egen svaghed
Tæthedsforskellen burde have holdt LFP fast i billige bybiler med kort rækkevidde for altid. Det gjorde den ikke, fordi branchen holdt op med at optimere cellen og begyndte at optimere pakken.
Traditionelle pakker samlede celler i moduler og moduler i et hus, og en stor del af rumfanget var konstruktion frem for batteri, hvilket er grunden til, at et pakketal altid ligger under sit celletal. Cell-to-pack-designs, hvoraf BYDs Blade-arkitektur er det mest kendte, fjerner modulniveauet og lader cellerne bære last. LFP's termiske stabilitet er det, der gør det forsvarligt: celler med lav risiko for termisk løbskhed kan pakkes tæt op ad hinanden.
Resultatet er, at en kemi med dårligere tæthed pr. kilogram kan levere konkurrencedygtig brugbar energi pr. bil. Den sammenligning, der betyder noget for en køber, er rækkevidde for pengene, og på pakkeniveau lukkede LFP nok af hullet til at vinde på pris.
LFP slog ikke nikkel på fysik. Den slog nikkel på emballering og derefter på pris.
Hvem det gjorde rig
Fordelingen mellem kemierne flyttede sig hurtigt. Lithium-jern-fosfat stod for 40% af den globale batterikapacitet, der blev sat i elbiler i 2024 målt i GWh, mod 32% i 2023, mens nikkelbaserede kemier delte det meste af resten.
Rangordenen blandt producenterne afspejler det. De globale batteriinstallationer i elbiler nåede 1.187 GWh i 2025, en stigning på 31,7%, og toppen af listen er koncentreret i en grad, der er usædvanlig i nogen fremstillingsindustri.
Globale batteriinstallationer i elbiler, 2025
CATL og BYD står tilsammen for omkring 55% af verdens batteriinstallationer i elbiler. Begge byggede deres positioner på LFP på et tidspunkt, hvor de koreanske og japanske producenter var bundet til nikkel: LG Energy Solution, Panasonic og Samsung SDI har henholdsvis 9,2%, 3,7% og 2,4%.
Det er ikke en historie om produktionsdygtighed. Det er en historie om et kemivalg truffet omkring 2020, som tog fire år om at betale sig, og BYDs position er dobbelt nyttig for selskabet, fordi det forbruger sine egne celler i sine egne biler, en vertikal integration vi behandler i kinesiske elbilmærker: hvem ejer hvad.
Hvor nikkel stadig vinder
LFP's sejr er ikke total, og de tilfælde, hvor kemien taber, er konkrete.
Biler med lang rækkevidde og høj ydelse foretrækker stadig nikkel, fordi vægten af en billig pakke på et tidspunkt koster mere rækkevidde, end den billige pakke indbringer. Kolde klimaer foretrækker nikkel: LFP mister brugbar kapacitet under frysepunktet mere markant, hvilket betyder meget i Skandinavien og temmelig lidt i det sydlige Kina. Og tunge anvendelser, hvor vægt er begrænsningen, vælger fortsat tæthed.
Den rene generalisering er, at LFP tog standardbilen og næsten hele netlagringen, hvor vægt er irrelevant og levetid er alt, mens nikkel beholdt toppen af programmet.
- Frem til 2020Nikkelkemier er standardvalget i elbiler; LFP betragtes som budgetløsning til bybiler med kort rækkevidde
- 2020Cell-to-pack-designs, særligt BYDs Blade, henter en stor del af LFP's tæthedsulempe tilbage på bilniveau
- 2023LFP når 32% af den globale batterikapacitet sat i elbiler
- 2024LFP når 40%, mens nikkelkemier deler det meste af resten
- 2025Gennemsnitsprisen på en LFP-pakke falder til 81 USD/kWh mod 128 USD/kWh for NMC; den samlede pakkepris rammer rekordlave 108 USD/kWh
Hvad man skal holde øje med
Prisforskellen er den variabel, der afgør, hvor langt LFP når. Den blev blandt andet større, fordi lithium- og koboltpriserne flyttede sig, og BloombergNEF bemærkede, at prisfaldet på 8% i 2025 skete på trods af stigende metalpriser. Det betyder, at overkapacitet og konkurrence gjorde arbejdet frem for billige råvarer. Det er ikke en kilde til besparelser, der uden videre kan gentages.
Det andet, man skal holde øje med, er natrium-ion, som giver cirka en tredjedel af LFP's energitæthed op til gengæld for helt at fjerne lithium fra omkostningsgrundlaget. Det er samme argument et skridt længere nede: tæthed opgivet for pris, brugbart alle de steder, hvor vægt ikke betyder noget. Netlagring først, biler måske aldrig.
Kilder
- Lithium-ion battery pack prices fall to $108 per kilowatt-hour (BloombergNEF, undersøgelsen for 2025)
- BNEF: Li-ion battery pack prices fall to $108/kWh (Energy Storage News)
- LFP now commands 40% of the global EV battery market (Adamas Intelligence)
- SNE Research: CATL continues to dominate the global battery market (electrive)
- Global EV battery market share in 2025: full rankings (CnEVPost)
- Electric vehicle batteries, Global EV Outlook 2026 (IEA)
- LFP vs NMC battery comparison: safety, lifespan, cost (Ufine Battery)
- LFP, NMC and sodium-ion compared (Battery MBA)
- Tal for tæthed, levetid og nedbrydningstemperatur er offentliggjorte intervaller fra batteribranchens referencer og varierer med celledesign; de gengives som intervaller frem for som enkeltstående målinger.
Læs også
Hybrid, plugin og rækkeviddeforlænger: hvor motoren er forbundet
Tre drivlinjer solgt under ét ord. Forskellen, der betyder noget, er om motoren overhovedet kan trække hjulene, og hvor meget batteri der sidder bag den.
Opdateret 17. sep. 2026 · Forklaring · 2 min
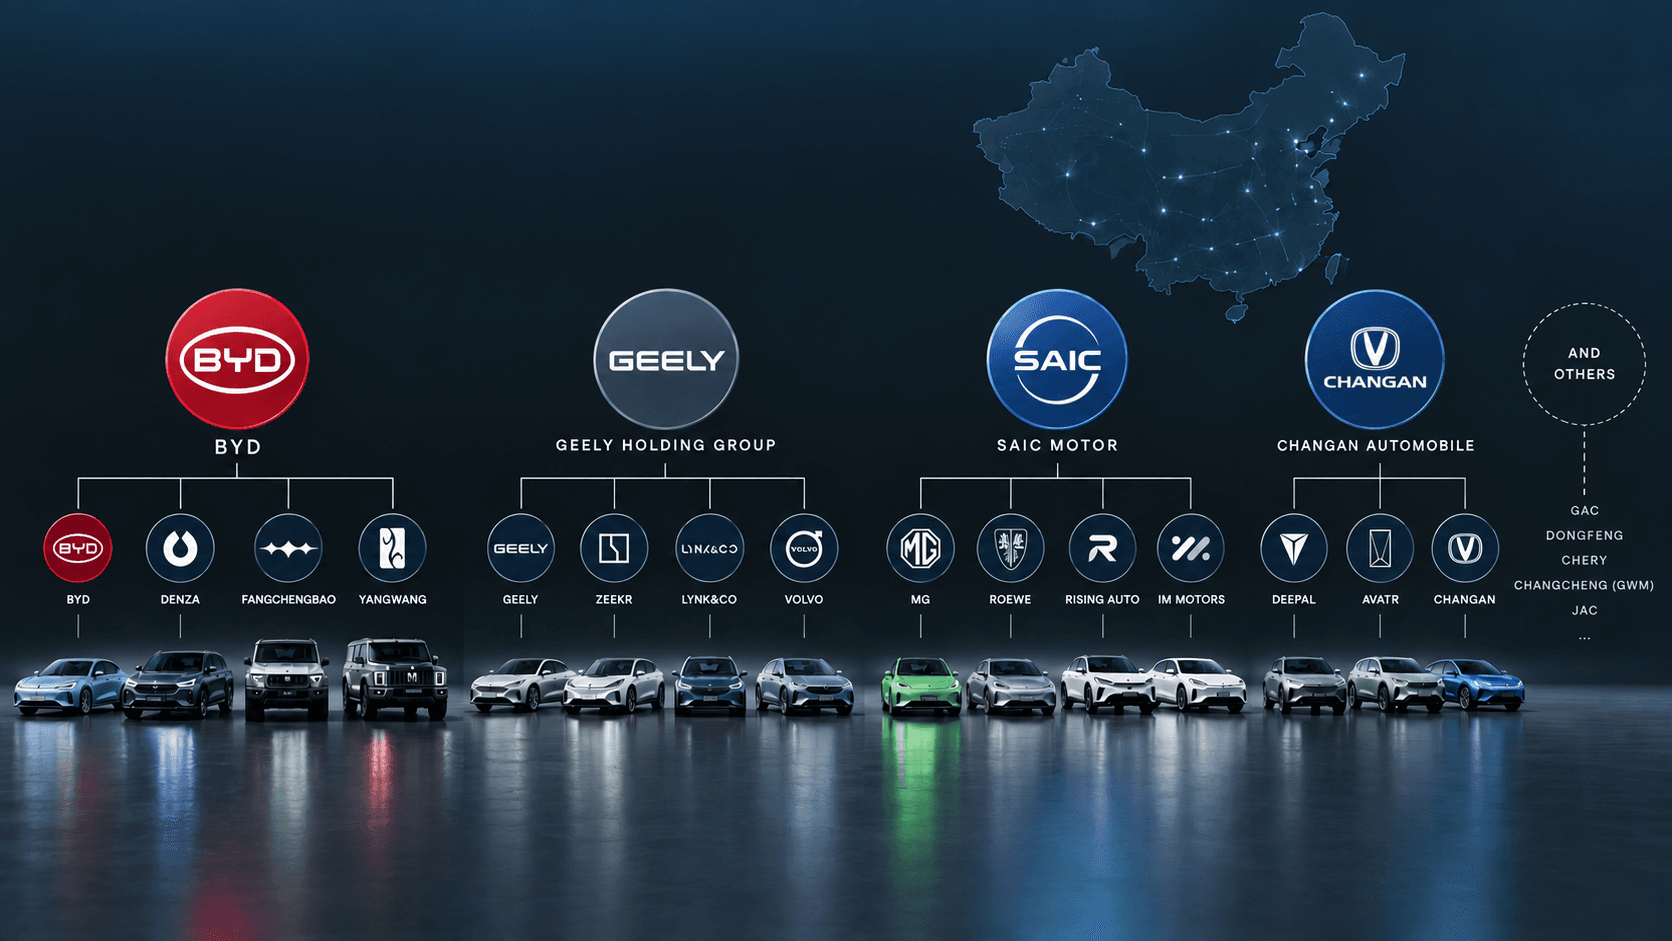
Kinesiske elbilmærker: hvem ejer hvad
Denza, Yangwang, ONVO, MONA, Zeekr, Lynk & Co, MG, Avatr. De fleste af navnene, der nu kommer til Europa, tilhører syv koncerner, hvoraf den ene også ejer Volvo, og et telefonselskab, der slet ingen bilfabrik ejer.
12. sep. 2026 · Dybdegående · 10 min
Hvad bruttomargin i elbiler faktisk måler, og hvorfor de kinesiske producenter opgør den forskelligt
XPengs bruttomargin steg fra 17,3% til 20,7% i et år, hvor selskabets biler blev mindre profitable, ikke mere. Begge tal står i samme regnskab. Sådan hænger det sammen.
12. sep. 2026 · Dybdegående · 8 min
Mere om CATL
Fra celle til pakke, og hvad celle-til-pakke fjernede
Et bilbatteri er bygget i tre lag, og hvert lag tilføjer vægt, der ikke lagrer energi. At fjerne det midterste lag er grunden til, at et pakketal og et celletal har fjernet sig fra hinanden.
Opdateret 17. sep. 2026 · Forklaring · 2 min
Det ene tal, hele investeringscasen for elbiler hviler på
Batteriprisen per kilowatt-time afgør, om en elbil kan sælges med overskud. Tallet citeres konstant og defineres løst, og cellepris og pakkepris er ikke det samme.
Opdateret 17. sep. 2026 · Forklaring · 2 min
Hvad en garantigrænse på 70 procent egentlig forpligter producenten til
Batterier mister kapacitet ad to adskilte veje, og kun den ene handler om at køre. Her er hvad der nedbryder en batteripakke, hvad en sundhedstilstand dækker over, og hvad garantien lover og ikke lover.
Opdateret 17. sep. 2026 · Forklaring · 2 min
Mere om BYD Co
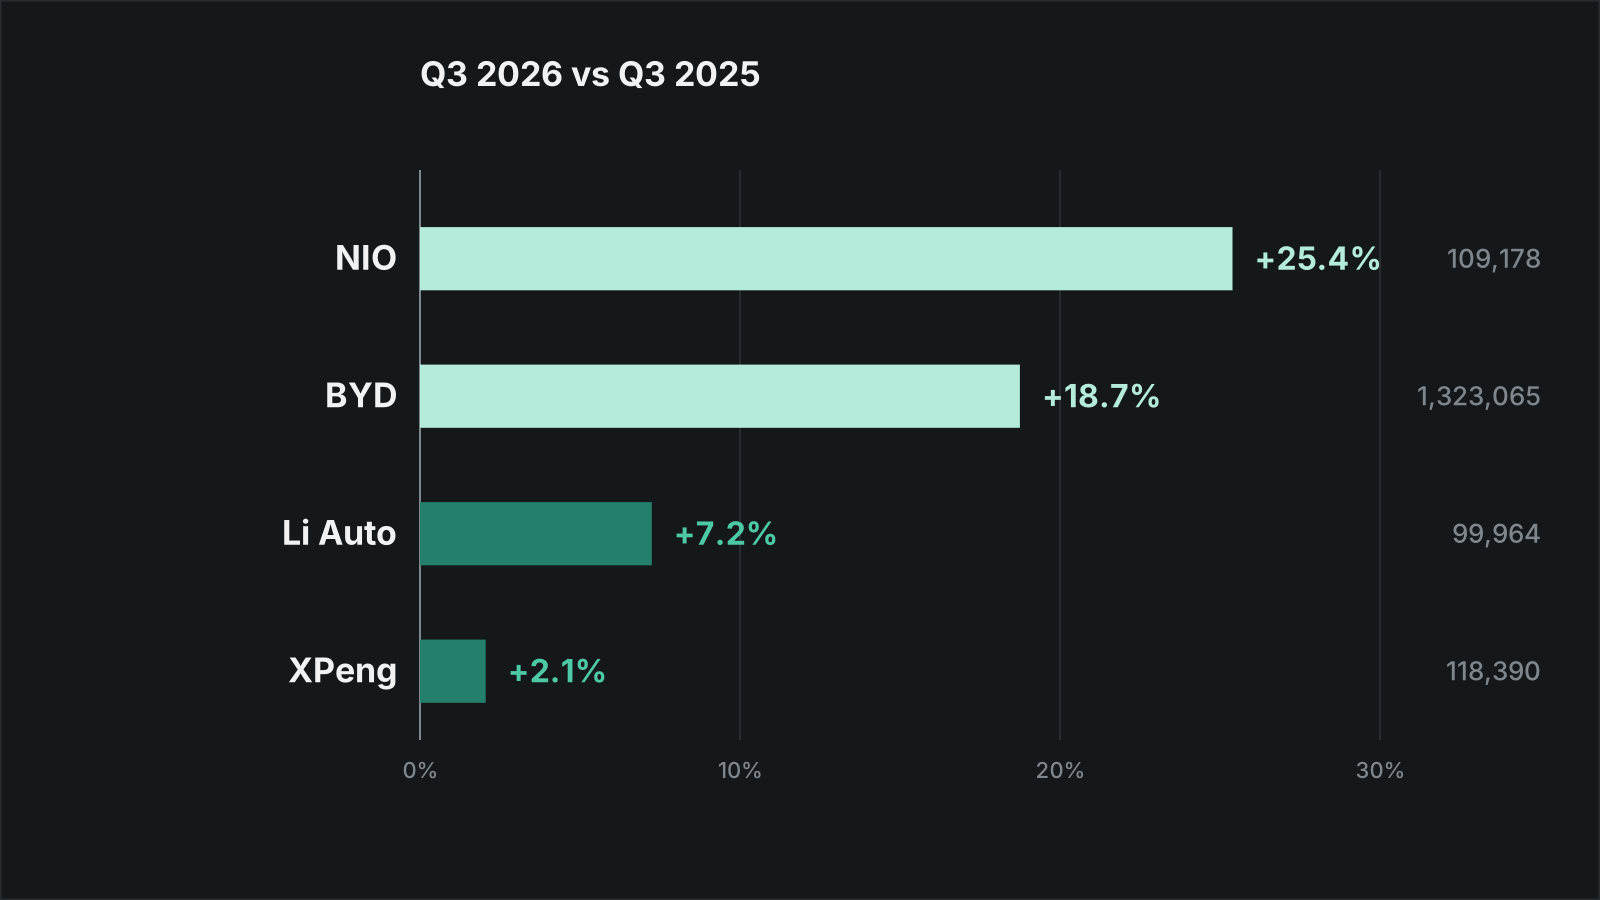
Q3-leverancer: NIO og BYD voksede med to cifre, XPeng og Li Auto gjorde ikke
NIO leverede 109.178 biler i tredje kvartal (+25,4%), og BYD solgte 1.323.065 (+18,7%). XPengs 118.390 var op 2,1% og Li Autos 99.964 op 7,2%. Væksten kom fra NIOs premiumbrand og BYDs eksport.
1. okt. 2026 · Analyse · 6 min
Q3-guidance: tre ud af tre ramte, og Li Auto sluttede 36 biler fra loftet
NIO, XPeng og Li Auto leverede alle inden for det interval, de havde givet for tredje kvartal. NIO landede 39,3% oppe i sit interval, XPeng 56,5% og Li Auto 99,3%. Alle tre satte intervallet, mens en del af kvartalet allerede var leveret.
1. okt. 2026 · Analyse · 6 min
Elmotor, benzinmotor og dieselmotor, målt på virkningsgrad
De tre drivlinjer adskiller sig i, hvor meget af brændstoffet der når hjulene, hvor deres moment ligger, og hvor mange dele de kræver. Forskellen i virkningsgrad er den største og den mindst omtalte.
Opdateret 17. sep. 2026 · Forklaring · 2 min