Hvad bruttomargin i elbiler faktisk måler, og hvorfor de kinesiske producenter opgør den forskelligt
XPengs bruttomargin steg fra 17,3% til 20,7% i et år, hvor selskabets biler blev mindre profitable, ikke mere. Begge tal står i samme regnskab. Sådan hænger det sammen.
I andet kvartal af 2026 rapporterede XPeng en bruttomargin på 20,7% mod 17,3% året før. I de samme tolv måneder faldt marginen på de biler, selskabet solgte, fra 14,3% til 12,1%. Begge tal står i samme pressemeddelelse med tre afsnit imellem sig, og begge er korrekte.
Forskellen er ikke et regnskabstrick. Den opstår, når en enkelt procentsats skal opsummere et selskab, der laver mere end én ting. Bruttomargin er det mest citerede tal i elbildækning og det mindst sammenlignelige, og årsagen er altid den samme: linjen over og linjen under er ikke de samme linjer i alle selskaber.
Selve tallet
Den største enkeltpost under det er hvad et batteri koster per kilowatt-time.
Bruttomargin er den første margin i resultatopgørelsen og det nærmeste, man kommer et mål for, om selve produktet fungerer som forretning. Driftsmarginen kan flyttes af, hvor hårdt et selskab investerer i vækst. Nettomarginen rammes af skat og finansiering. Bruttomarginen skal besvare et snævrere spørgsmål: hvad er der tilbage, når tingen er bygget?
For en bilproducent vejer det spørgsmål tungere end næsten noget andet sted. Materialelisten på en elbil udgør størstedelen af dens kostpris, hvor alene battericellerne fylder en stor del, og der gemmer sig meget lidt operationel gearing i modellen. En producent, der ikke kan tjene en positiv bruttomargin på en bil, vokser sig ikke ud af problemet ved at sælge flere af dem.
Fælde 1: hvad der ellers ligger i tælleren
XPeng er det reneste eksempel, netop fordi de to tal bevægede sig i hver sin retning i samme kvartal.
| Periode | Bruttomargin % | Kilde |
|---|---|---|
| Q1 25 | 15,6% | XPENG Q1 2025 results |
| Q2 25 | 17,3% | XPENG Q2 2025 results |
| Q3 25 | 20,1% | XPENG Q3 2025 results |
| Q4 25 | 21,3% | XPENG Q4 and FY2025 results |
| Q1 26 | 20,6% | XPENG Q1 2026 results |
| Q2 26 | 20,7% | XPENG Q2 2026 results |
Kilde: XPENG Q2 2026 results
Læser man kurven alene, ligner XPeng et selskab, der støt vinder omkostningskrigen. Læg så det andet tal til. I 2. kvartal 2026 var XPengs bilmargin, altså marginen på bilsalget alene, 12,1% mod 14,3% i samme kvartal året før. Bilerne blev dårligere, mens selskabet blev bedre.
Det, der lukkede hullet, er en post kaldet services og andet, som indbragte 2,70 mia. RMB i kvartalet til en bruttomargin på 75,1%. XPeng henfører stigningen primært til tekniske udviklingsydelser leveret til en bilproducent, der i meddelelsen kun omtales som "the Manufacturer", samt salg af reservedele og tilbehør. Pressedækningen af kvartalet peger på Volkswagen Group som modparten.
XPeng koncernmargin, 2. kvt. 2026
▲ 20,7%
XPeng bilmargin, 2. kvt. 2026
▼ 12,1%
Margin på services og andet
▲ 75,1%
Omsætning, services og andet
▲ 2,70 mia. RMB
En ingeniørkontrakt med 75% margin er en reelt god forretning, og XPeng fortjener anerkendelse for at have vundet den. Den er bare ikke bilforretningen, og en kurve over koncernens bruttomargin kan ikke fortælle, hvilken af delene man kigger på.
En stigende bruttomargin i et selskab, der sælger software til sine konkurrenter, er ikke bevis for, at fabrikkerne er blevet billigere.
Fælde 2: hvad der ellers ligger i selskabet
BYD er i denne sammenhæng ikke rigtigt en bilproducent. Det er en koncern, der både laver biler og fremstiller komponenter og samlinger til mobiltelefoner, og den anden forretning er væsentligt mindre profitabel end den første.
I første halvår af 2026 var BYDs samlede bruttomargin 18,85% mod 18,01% året før. Segmentet for biler og relaterede produkter lå på 22,33%. Elektronik og øvrige produkter omsatte for 69,41 mia. RMB, svarende til 20,13% af koncernens omsætning, og trak gennemsnittet omkring tre et halvt procentpoint ned.
| BYD, 1. halvår 2026 | Andel af omsætning | Bruttomargin |
|---|---|---|
| Biler og relaterede produkter | 79,85% | 22,33% |
| Elektronik og øvrige produkter | 20,13% | ca. 5,1% |
| Koncernen i alt | 100% | 18,85% |
Konsekvensen er konkret og let at tage fejl af. Stiller man BYDs 18,85% over for Li Autos 11,0%, ligner forskellen 7,8 procentpoints produktionsdygtighed. Stiller man BYDs bilsegment på 22,33% over for Li Autos bilmargin på 9,4%, er forskellen endnu større, men nu er det en sammenligning mellem to bilforretninger frem for mellem en bilforretning og et koncerngennemsnit.
Fælde 3: hvad der er lagt til eller trukket fra
Tesla er selskabet, der gjorde dette problem berømt, og også det, der har løst det mest åbent. Tesla sælger regulatoriske CO2-kreditter til andre producenter, som har brug for dem for at overholde emissionskrav. Kreditterne har efter Teslas egen beskrivelse forsvindende små meromkostninger, så næsten hele den omsætning falder direkte ned i bruttoresultatet.
Fordi et kreditsalg ikke er et bilsalg, offentliggør Tesla en bruttomargin for bilsegmentet eksklusive regulatoriske kreditter ved siden af overskriftstallet. Det er en usædvanligt ærlig oplysning: selskabet stiller frivilligt det tal frem, der får det til at se dårligere ud, fordi alternativet er en bilmargin, der svinger med regulering i andre lande.
Li Auto opdeler sin rapportering på samme måde, og det er i opdelingen, den seneste udvikling faktisk ligger.
| Periode | Bruttomargin % | Kilde |
|---|---|---|
| Q1 25 | 20,5% | Li Auto Q1 2025 results |
| Q2 25 | 20,1% | Li Auto Q3 2025 results, prior-quarter comparative |
| Q3 25 | 16,3% | Li Auto Q3 2025 results |
| Q4 25 | 17,8% | Li Auto Q4 and FY2025 results |
| Q1 26 | 7,9% | Li Auto Q2 2026 results, prior-quarter comparative |
| Q2 26 | 11% | Li Auto Q2 2026 results |
Kilde: Li Auto Q2 2026 results
En koncernbruttomargin på 11,0% i 2. kvartal 2026 mod 20,1% året før er det tal, der bliver citeret. En bilmargin på 9,4% mod 19,4% er det tal, der beskriver bilerne, og det er det dårligste af de to. Li Auto henfører forværringen primært til produktmikset under et modelskifte. Om den forklaring holder, er det, man skal holde øje med: et mikseargument forudsiger bedring, når det nye program falder på plads, og kvartalets fremgang på 3,1 procentpoint fra 1. kvartals 7,9% er i det mindste forenelig med det.
Sådan ser en reel sammenligning ud
Skræller man hvert selskab ned til marginen på biler, falder billedet anderledes ud.
| 2. kvartal 2026 | Bruttomargin, overskrift | Margin på biler alene | Forskel |
|---|---|---|---|
| XPeng | 20,7% | 12,1% | 8,6 point |
| Li Auto | 11,0% | 9,4% | 1,6 point |
| BYD (1. halvår 2026) | 18,85% | 22,33% | +3,5 point |
På overskriftstallene slår XPeng Li Auto med 9,7 procentpoint. På selve bilerne er forskellen 2,7 procentpoint. Det første tal er det, der cirkulerer; det andet beskriver den branche, de to selskaber rent faktisk konkurrerer i. Og BYD er den eneste af de tre, hvis biler er mere profitable end overskriftstallet antyder, fordi selskabet som det eneste bærer rundt på en forretning med lavere margin ved siden af.
Til sammenligning: et selskab med reel prissætningsmagt
Det er værd at se, hvordan en bruttomargin ser ud, når en producent ingen reel konkurrence har.
| Periode | Gross margin % | Kilde |
|---|---|---|
| Q2 25 | 53,7% | ASML Q2 2025 results |
| Q3 25 | 51,6% | ASML Q3 2025 results |
| Q4 25 | 52,2% | ASML Q4 and full-year 2025 results |
| Q1 26 | 53% | ASML Q2 2026 results, prior-quarter comparative |
| Q2 26 | 54% | ASML Q2 2026 results |
Kilde: ASML Q2 2026 results
ASML sælger litografisystemer, som ingen andre kan bygge, og marginen ligger over 50% og bliver dér. De kinesiske elbilproducenter slås om enkelte procentpoint i de høje teens. Det er ikke en kritik af nogen af delene: det er forskellen på et monopol på et produktionsinput og en priskrig på et forbrugermarked, og det er en nyttig påmindelse om, at "god bruttomargin" ikke betyder noget uden for sin branche.
Sådan læser man det næste regnskab
Tre vaner dækker det meste.
- For det førsteFind bil- eller segmentmarginen før koncernmarginen. Rapporterer et selskab den, gør det det, fordi koncerntallet besvarer et andet spørgsmål.
- For det andetSe, hvad omsætningen uden for bilsalget gjorde. Et spring i en serviceforretning med høj margin løfter koncerntallet uden en eneste billigere bil.
- For det tredjeSammenlign ens perioder. BYD rapporterer segmenter halvårligt; de amerikansk noterede kinesiske producenter rapporterer kvartalsvis. En halvårsmargin over for en kvartalsmargin er ingen sammenligning.
Intet af dette betyder, at overskriftstallet er ubrugeligt. Det betyder, at det er et sammendrag af et selskab og ikke en måling af et produkt, og priskrigen på elbiler udkæmpes på produktniveau. Vores artikel om NIO's brandmiks er samme problem set fra volumensiden: et koncerntal, der lå fladt, mens alt under det flyttede sig.
Kilder
- XPENG Q2 2026 unaudited financial results
- XPeng Q2 margin hits 20.7% as overseas revenue tops 25% (Automotive World)
- Xpeng posts EUR 2.5 billion in revenue in Q2 2026 (electrive)
- Li Auto Q2 2026 unaudited financial results
- Li Auto narrows Q2 loss as margin remains nearly half year-earlier level (CnEVPost)
- BYD H1 profit falls 20.5% as overseas growth fails to offset China weakness (CnEVPost)
- BYD halvårstal og segmentmarginer (ad-hoc-news)
- Tesla Form 10-K, indregning af omsætning fra regulatoriske kreditter
- ASML Q2 2026 financial results
- De kvartalsvise marginserier ovenfor ligger i sitets selskabsfiler, hvor hvert datapunkt har sin egen kilde. Forskelskolonner og den udledte marginal for BYDs elektronikforretning er beregnet af Northline Post ud fra de offentliggjorte tal.
Læs også
Elmotor, benzinmotor og dieselmotor, målt på virkningsgrad
De tre drivlinjer adskiller sig i, hvor meget af brændstoffet der når hjulene, hvor deres moment ligger, og hvor mange dele de kræver. Forskellen i virkningsgrad er den største og den mindst omtalte.
Opdateret 17. sep. 2026 · Forklaring · 2 min
Fra celle til pakke, og hvad celle-til-pakke fjernede
Et bilbatteri er bygget i tre lag, og hvert lag tilføjer vægt, der ikke lagrer energi. At fjerne det midterste lag er grunden til, at et pakketal og et celletal har fjernet sig fra hinanden.
Opdateret 17. sep. 2026 · Forklaring · 2 min
Det ene tal, hele investeringscasen for elbiler hviler på
Batteriprisen per kilowatt-time afgør, om en elbil kan sælges med overskud. Tallet citeres konstant og defineres løst, og cellepris og pakkepris er ikke det samme.
Opdateret 17. sep. 2026 · Forklaring · 2 min
Mere om XPeng
Q3-leverancer: NIO og BYD voksede med to cifre, XPeng og Li Auto gjorde ikke
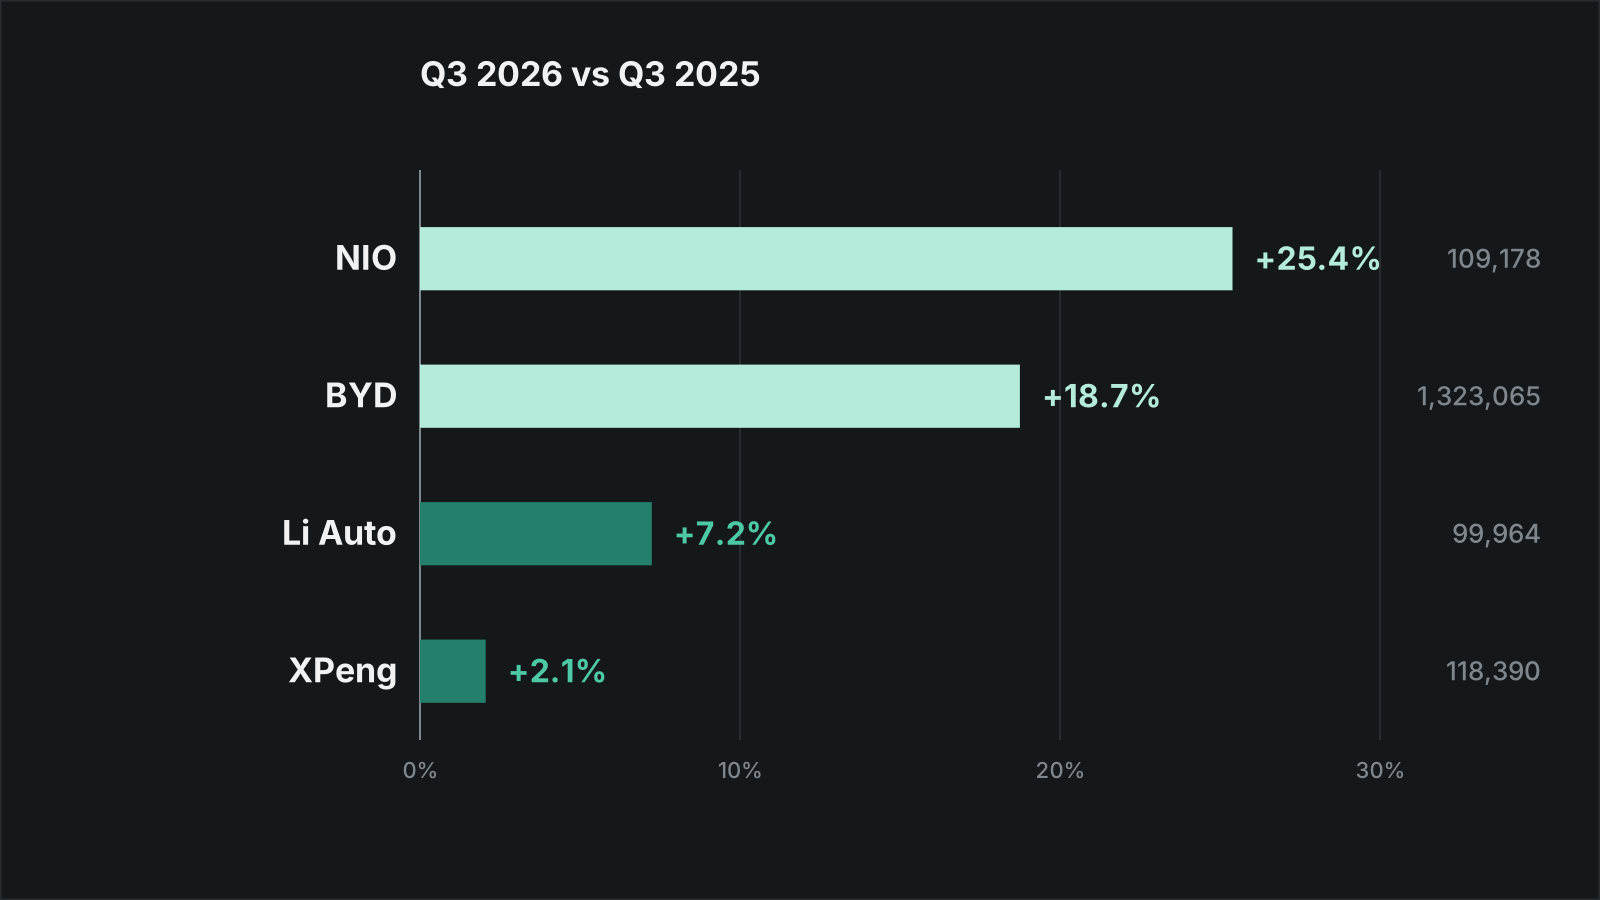
NIO leverede 109.178 biler i tredje kvartal (+25,4%), og BYD solgte 1.323.065 (+18,7%). XPengs 118.390 var op 2,1% og Li Autos 99.964 op 7,2%. Væksten kom fra NIOs premiumbrand og BYDs eksport.
1. okt. 2026 · Analyse · 6 min
Q3-guidance: tre ud af tre ramte, og Li Auto sluttede 36 biler fra loftet
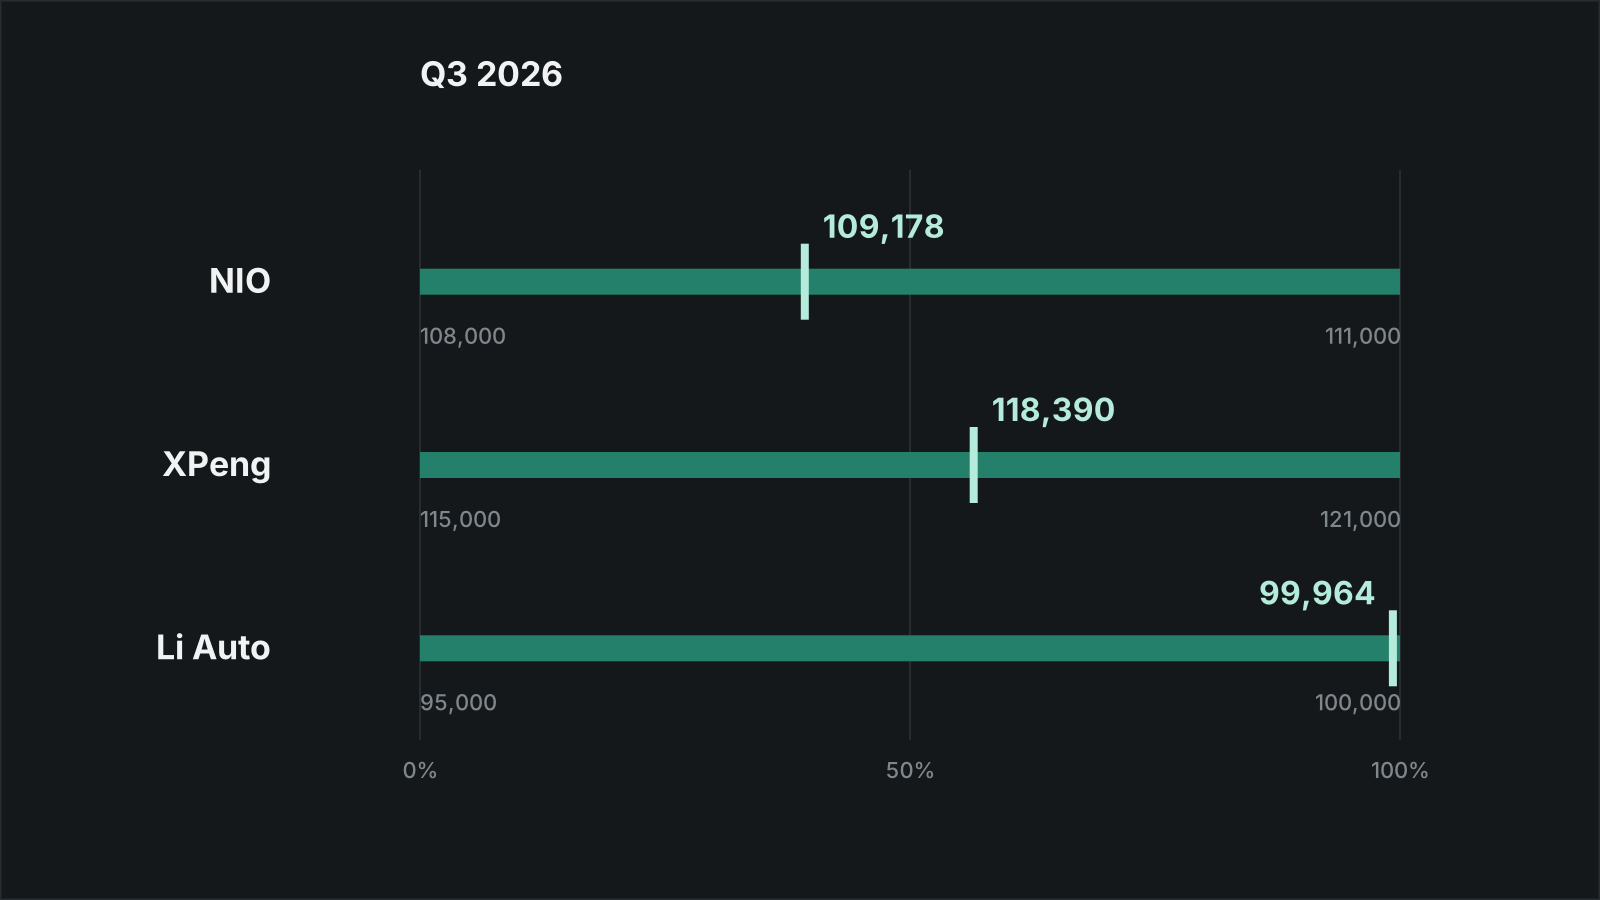
NIO, XPeng og Li Auto leverede alle inden for det interval, de havde givet for tredje kvartal. NIO landede 39,3% oppe i sit interval, XPeng 56,5% og Li Auto 99,3%. Alle tre satte intervallet, mens en del af kvartalet allerede var leveret.
1. okt. 2026 · Analyse · 6 min
Tre rækkeviddetal, tre testcyklusser, og hvorfor de ikke kan sammenlignes
Den samme bil får forskellig rækkevidde i Europa, Kina og USA. Bilen ændrer sig ikke. Det gør testen, og forskellen er stor nok til at ændre, hvilken bil der ser bedst ud.
Opdateret 17. sep. 2026 · Forklaring · 2 min
Mere om Li Auto
Hybrid, plugin og rækkeviddeforlænger: hvor motoren er forbundet
Tre drivlinjer solgt under ét ord. Forskellen, der betyder noget, er om motoren overhovedet kan trække hjulene, og hvor meget batteri der sidder bag den.
Opdateret 17. sep. 2026 · Forklaring · 2 min
Kinesiske elbilmærker: hvem ejer hvad
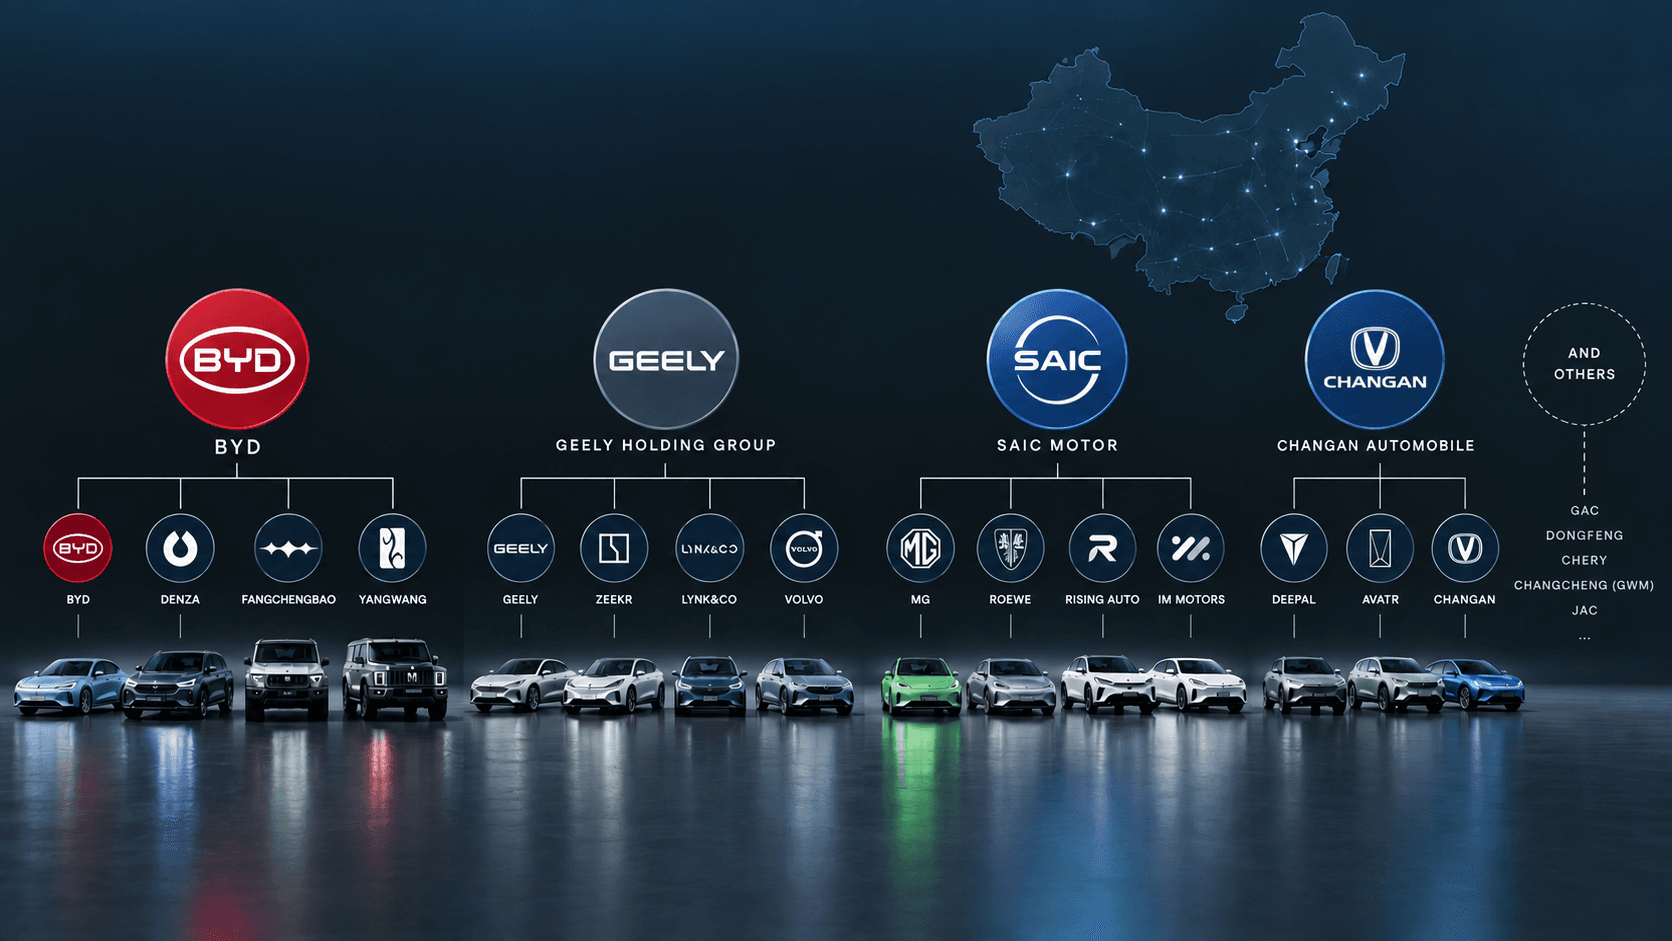
Denza, Yangwang, ONVO, MONA, Zeekr, Lynk & Co, MG, Avatr. De fleste af navnene, der nu kommer til Europa, tilhører syv koncerner, hvoraf den ene også ejer Volvo, og et telefonselskab, der slet ingen bilfabrik ejer.
12. sep. 2026 · Dybdegående · 10 min